Методология формирования основ финансовой грамотности в семейном кругу: практические аспекты интеграции детей в бюджетный процесс
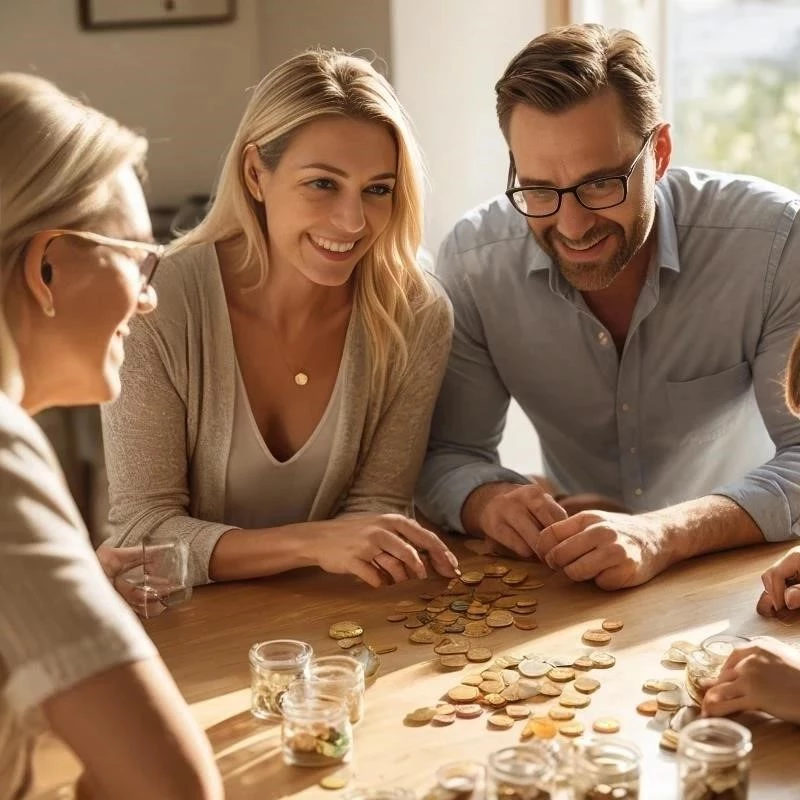
Совместное обсуждение семейного бюджета выступает необходимым условием развития финансовой грамотности детей
Совместный семейный совет развивает финансовую грамотность у детей. Лишь 32 % школьников регулярно обсуждают бюджет с родителями, хотя именно грамотный диалог формирует понимание общей семейной экономики.
Разбор составляющих доходов и расходов доказывает ребенку необходимость превышения заработка над тратами
Детальный разбор семейных финансов позволяет ребенку наглядно осознать базовый экономический закон: сумма поступающих средств обязана превышать текущие траты. Понимание источников дохода — таких как заработная плата, пенсия и стипендия, формирует у молодого поколения реалистичное представление о происхождении денег и труде, необходимом для их получения.
Интеграция школьника в анализ расходов демонстрирует неизбежность регулярных платежей. Разъяснение понятий «доход», «расход», «долг» и «сбережения» аргументированно доказывает алгоритм грамотного распределения ресурсов:
- Фиксация трат: оплата коммунальных услуг, продуктов и обязательных нужд.
- Создание сбережений: направление 10% общего заработка в резервный фонд.
- Планирование целей: распределение остатка на развитие и полезный досуг.
Системный анализ баланса убедительно доказывает: регулярное превышение заработка над издержками надёжно предохраняет от долгов и формирует устойчивую личную подушку безопасности.
Инструмент карманных денег и правило четырех копилок обоснованно формируют навыки личного планирования
Выделение карманных денег выступает важнейшим практическим этапом развития ответственности. Регулярный фиксированный доход дает ребенку возможность осваивать навыки рационального планирования, совершать и анализировать первые ошибки без ущерба для семейного бюджета.
Практически доказана эффективность «правила четырех копилок», которое структурирует имеющиеся ресурсы по ключевым направлениям:
- Текущие расходы: средства на повседневные покупки и личный досуг.
- Накопления: аккумулирование денег на целевую крупную покупку.
- Добрые дела: развитие социальной эмпатии через благотворительность.
- Резерв: формирование неприкосновенного личного запаса денег.
Системное применение данного подхода обоснованно прививает навыки целеполагания, защищает от эмоциональных трат и выстраивает психологический базис личной финансовой дисциплины.

Внедрение современных финансовых инструментов и игровых практик в воспитательный процесс
Игровые практики и интерактивные финансовые технологии позволяют детям осваивать экономику без стресса. Системное моделирование реальных ситуаций формирует устойчивую финансовую культуру с детства.
Использование экономических настольных игр и детских банковских карт эффективно снижает риск финансовых ошибок
Игровые практики и дебетовые карты выступают надежным мостом между теорией и реальной экономикой. Использование настольных игр («Монополия», «Бизнесмен») развивает стратегическое мышление, позволяя безопасно проживать ситуации инвестирования, рисков и банкротства без риска для общего бюджета семьи.
Интеграция детской банковской карты переводит теоретические знания в практику, закладывая фундамент безопасного финансового поведения. Такой подход обеспечивает освоение базовых компетенций:
- Отслеживание трат: регулярный анализ истории транзакций и системный учет личного баланса.
- Защита средств: противодействие мошенникам и четкое соблюдение правил кибергигиены.
- Дисциплина: проведение безналичных платежей в пределах установленных лимитов.
Системное сочетание игровых симуляций и банковских инструментов минимизирует риск совершения опасных финансовых ошибок во взрослой жизни.
Поделиться:












Отправить комментарий